
BLOGブログ
国際税務2026.09.16 グローバルミニマム課税~制度の趣旨・概要~
OECDが主導するBEPS包括的枠組みにおいて合意されたグローバルミニマム課税(BEPS 2.0 Pillar2 以下、本文中は「GM課税」という)は、日本においても2024年4月1日以後に開始する対象会計年度からIIRが、2026年4月1日以後に開始する対象会計年度からUTPR・QDMTTが適用されています。
最終親会社等の連結財務諸表等を出発点にし、複雑な調整項目が多くあるため非常にわかりにくい制度になっています。
今回は難解な調整項目は一旦脇に置いて、制度の概要と課税ルール、対象法人の範囲について紹介します。
1.グローバルミニマム課税とは
直前4対象会計年度のうち2対象会計年度で年間総収入金額が7.5億ユーロ以上の多国籍企業グループ等を対象とし、一定の適用除外を除く所得について、国ごとに最低税率15%以上の課税を確保する制度です。
当該制度は低税率国で事業を行った場合に課税されるという点で、タックスヘイブン対策税制と共通しています。
しかし、タックスヘイブン対策税制が経済活動基準を満たし事業実体があると認められる場合には合算対象とならない(受動的所得を除く)のに対し、GM課税は事業実体の有無そのものを適用除外の要件とはせず国・地域単位の実効税率を基本として課税されます。
正確には、事業実態がまったく考慮されていないわけではなく、実質ベースの所得除外額(SBIE:Substance-based Income Exclusion)として、給与・固定資産の額をベースに一定額を所得から控除するルールは存在しています。
上記の特徴はGM課税の制度趣旨と関係しています。
GM課税の制度趣旨は、「法人税率の引き下げ競争(底辺への競争(Race to Bottom))に歯止めをかけること」です。
国際的な租税回避が存在する背景の1つには、国ごとに税制や税率が異なる(税の側面で有利不利が存在する)からであり、会社側としては少しでも有利な国に所得を移すインセンティブが生じます。
この点GM課税の導入によって、低税率国に拠点を設けたとしても実効税率が15%になるまで課税されるため、企業側の低税率国で事業を行うインセンティブが低下する効果が、低税率国にとっては、企業誘致のために低税率にした結果、IIRによって親会社等の所在地国に税金が流れる形(詳細は後述)になるため、低税率国が税率を上げるインセンティブが生じ得ます。(結果的に他の国で課税されてしまうのであれば、自国で税金を取ろうというインセンティブ→QDMTT導入のきっかけになり得る)
このように会社・国双方に対するインセンティブを与えることで法人税率の引き下げに歯止めをかけることが期待されます。
なお、度々「実効税率15%」という文言が文章中に出てきますが、GM課税のルールに則り税額・所得ともに種々の調整がなされた上の実効税率であって、税額÷所得=15%を指している訳ではない点、ご承知おきください。
2.3つの課税ルール
制度趣旨については1の通りですが、実際の課税ルールとしては以下3つが存在します。
①適格国内ミニマム課税 QDMTT(Qualified Domestic Minimum Top-up Tax)
各国における実効税率が15%を下回る場合、15%に至るまで課税するルールです。
IIR・UTPRよりも優先されるため、ある国において実効税率が15%以上、もしくは、QDMTTによって国内で十分にトップアップ(上乗せ)課税されていれば、IIR・UTPRによる追加的な課税は生じないこととなります。
(図1)
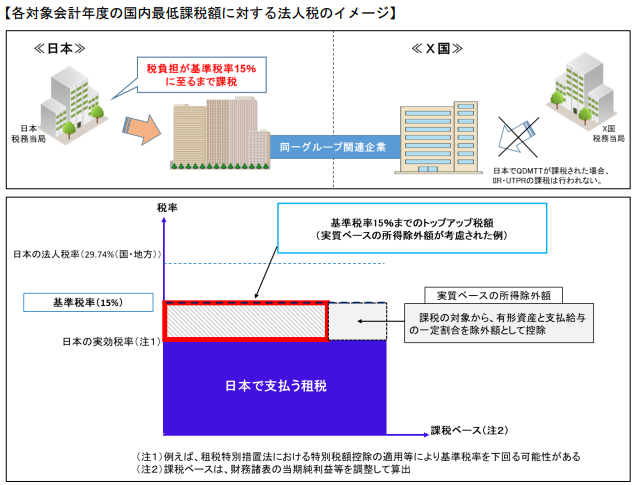
図1の”国内”最低課税額がQDMTTを指します。
②所得合算ルール IIR(Income Inclusion Rule)
最終親会社等以外の所在地国においてQDMTTが適用されておらず、実効税率が15%未満になる場合に、「最終親会社等の所在地国において」当該国・地域の実効税率が15%に至るまでの税額分を課税するルールです。
この際の納税主体は実効税率が15%未満の国に所在する子会社自身ではなく、最終親会社等となります。
③軽課税所得ルール UTPR(Undertaxed Profits Rule)
IIRによって課税されないトップアップ税の”残余”部分について、一定の配賦キー(従業員数・有形固定資産の帳簿価額)に基づき、UTPR導入国が課税するルールです。
IIRの課税対象となる最終親会社を軽課税国へ移すことによるIIR課税の回避を防止するためのもので、IIRの補完機能(バックストップ)と位置づけられています。
(図2)
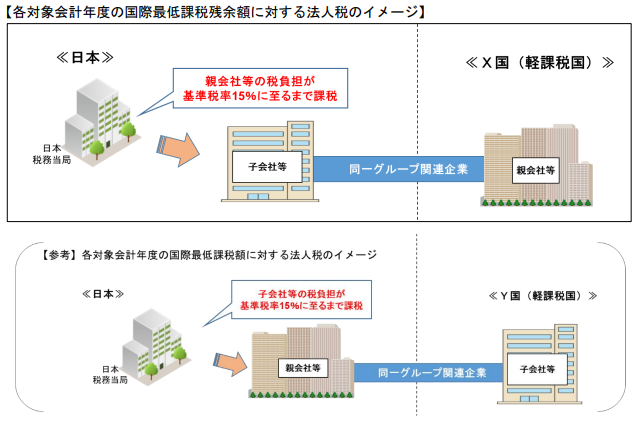
図2の”国際”最低課税額に対する法人税がIIR・国際最低課税”残余”額に対する法人税がUTPRを指します。
また、上記3つの課税ルールは別個のものではなく、実効税率が15%になるまでトップアップ(上乗せ)課税するための一連の流れとして理解するのが適切であると考えます。
(課税の優先関係を概念的に整理すると、まず低税率国がQDMTTで徴収し、QDMTTで徴収し切れていない部分があればIIR、さらにIIRでカバーされない残余部分にUTPRという順序で理解するとわかりやすいです。)
なお、制度の内容と直接は無関係ですが、GM課税は租税特別措置法に規定されている移転価格税制やタックスヘイブン対策税制と異なり、法人税法本法に規定されています。
この点について、財務省は以下のようにしています。
「グローバル・ミニマム課税は、上記のとおり、従来の国際課税ルールの見直しの一環として国際的な最低税率の導入を目的とするものですので、その性質上、臨時的・特別的に措置する制度というより、一般的・基本的な制度ということができます。
これらの観点を踏まえて、我が国におけるグローバル・ミニマム課税は、従来の法人所得税体系とは異なる新たな課税類型としての特徴を持つ国際課税上の新たな基本的ルールとして、法人税法本法において既存の法人所得税体系と並列的に措置することとされました。」
既存の法人所得税体系と”並列的に”という点がポイントです。
3.対象法人の範囲
GM課税の対象となるのは「特定多国籍企業グループ等」とされています。
一見しただけでは意味が分かりづらい用語ですが、「特定」「多国籍企業グループ等」というように2つの要素に分解できます。
・多国籍企業グループ等
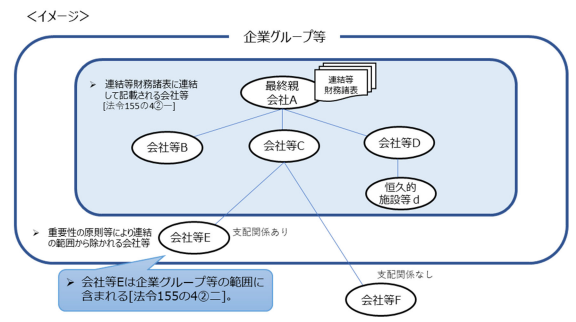
→基本的には連結範囲に所属する会社等の所在地国が2以上のグループ(一部独自の範囲判定あり)
なお、PEも1つの事業体として扱われるため、最もシンプルな形で「親会社+海外子会社」・「1会社+海外PE」で多国籍企業グループ等に該当します。
・「特定」多国籍企業グループ等
→多国籍企業等グループのうち直前の4対象会計年度のうち2対象会計年度において総収入金額が7億5,000万ユーロ以上であるもの
特定多国籍企業グループ等の判定において注意が必要な点は以下の通りです。
①重要性・譲渡目的(売却目的)等で連結範囲から除外されている子会社等(連結除外構成会社等)も、特定多国籍企業グループ等に該当するか否かの判定には含める必要がある。
②グループ結合・グループ分離があった場合、「4対象会計年度のうち2対象会計年度・・・」という原則的な判定方法と異なる例外的なルールで判定する。
③持分法適用会社については、構成会社等に含まれない。そのため、最終親会社等が所有持分の50%以上を有する一定の会社は、共同支配会社等としてトップアップ課税の対象にはなるが、入り口の特定多国籍企業グループ等の判定上は考慮しない。
ただし、持分法による投資利益として連結財務諸表に収益計上されている部分は判定に含まれる。
④除外会社等の収益の額
除外会社等とは、政府関係会社等の構成会社等から除外される一定の会社を指すが、入り口の特定多国籍企業グループ等の判定では収益の額に含める。
(図3)
GM課税は非常に複雑な内容になっているため、まずは制度趣旨と全体像を感覚的に捉え、どのような可能性・リスクがあるかを整理した上で詳細な規定を確認するようなアプローチがよいのではないかと考えます。
次回は3つの課税ルールに基づき、日本で納税が発生するパターンについて紹介します。
あすか税理士法人
松本 大和
BLOGブログ
国際税務
国内税務
会計・ファイナンス・監査
Others