
BLOGブログ
国内税務2026.10.21 『2026.12月改正iDeCo』と『2027.01月開始こどもNISA』
生命保険料控除証明書が届く季節となり、年末にむかって年末調整やふるさと納税等、この時期は税金について考えることが多くなてきたのではないでしょうか。
今回は、2026.12月改正iDeCoと2027.01月開始となるこどもNISAについて簡単にとりあげてみたいと思います。
1.iDeCo改正
まず、iDeCoとは?
個人型確定拠出年金、わかりやすく言うと「自分で作る年金の積立制度」です。
毎月一定額を積み立て、ご自身で選んだ投資信託などの金融商品で運用し、その成果を原則60歳以降に年金形式または一時金として受け取ることができる制度です。
☆メリット
・積立金額が全額所得控除となり、所得税・住民税の節税効果があります。
・運用益に対して税金がかかりません。
(通常であれば、利益に対して20.315%の税金がかかります)
・受取方法は3パターンあり、税金の優遇がございます。
Ⅰ一時受取:退職所得控除
Ⅱ分割受取:公的年金等控除
Ⅲ一時受取と分割受取の併用
★デメリット
・原則60歳まで資金の引出ができません。
(加入期間によっては、60歳で受取ることはできない場合もあり)
・毎月手数料がかかります(金融機関・証券会社によって異なる)
・元本割れする可能性があります。
※『60歳まで資金ロックされる代わりに、節税効果が大きい老後資金作りをしている』とイメージしていただければ理解しやすいかもしれません。
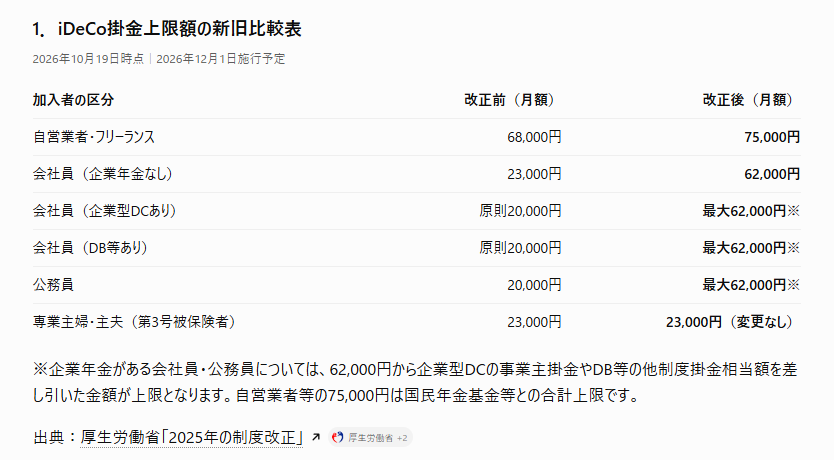
今回の改正は、毎月の掛金の上限が2026年12月から引き上げられることになりました。
詳細は下記の通りです。(出展:厚生労働省)
ケース1:所得税率が10%・住民税10%の方のケースをみていきましょう。
(復興税特別所得税は考慮外)
【企業年金のない会社員が掛金を上限まで増額した場合】
項目 改正前 改正後
毎月の掛金 23,000円 62,000円
年間の掛金 276,000円 744,000円
年間節税(概算) 55,200円 148,800円
住宅ローン控除がある方等、全員が必ずしも節税となるとはかぎりませんのでご注意ください。
※ご自身で運用することになるため、利益がでることもあれば損失になることもあります。
無理のない掛金の範囲で老後資金を準備しながら、税金の負担を軽減できるのがiDeCoの魅力です。
2. こどもNISA
まず、NISAとは?
一定の条件の範囲内で、株式や投資信託などの運用で得た利益に税金がかからない制度です。
いつでも引出可能な資産形成制度です。
積立投資枠・成長投資枠の2つの投資枠があり、それぞれに年間投資の上限があります。
その中でこれまで、お子様用に「ジュニアNISA」という制度がありましたが、2023年に制度が終了し、2027年1月よりこどもNISAが開始されることになりました。
『こどもNISA』
対象年齢:0歳~17歳 18歳になると、NISAつみたて投資枠へ移行されます
年間投資:60万円
非課税保有限度額:600万円
買付方法:積立
☆メリット
・運用益に対して税金がかかりません。
(通常であれば、利益に対して20.315%の税金がかかります)
・少額から積立が可能:無理のない範囲での教育資金を準備することができます。
・長期間の運用が可能:18歳以降は成人NISAへ移行されるため長期的な資産形成が可能です。
★デメリット
・運用状況により元本割れする可能性があります。
・払い出し制限があります。(一定の要件を満たすと12歳以降は払い出し可能です)
節税効果を大きく実感するのは2027年以降となりますが、これからご準備、ご検討するためのご参考となれば幸いです。
あすか税理法人
スタッフ
BLOGブログ
国際税務
国内税務
会計・ファイナンス・監査
Others